تحولات دیجیتال در سازمان امور مالیاتی کشور و استقرار کامل سامانه‌های هوشمند، فرایند ثبت و رسیدگی به تکالیف مالیاتی را دچار تغییرات بنیادین کرده است.

یکی از مهم‌ترین ابزارهای شفاف‌سازی معاملات مالی و مالیاتی در سال ۱۴۰۵، سامانه واکنش ذی‌نفع معاملات فصلی است.

این سامانه بستری بومی و الکترونیکی است که به مودیان مالیاتی (اعم از شرکت‌ها و اصناف) امکان می‌دهد تمام فاکتورها و اطلاعات خریدی را که سایر صاحبان کسب‌وکار به نام آن‌ها در سامانه مودیان یا ماده ۱۶۹ ثبت کرده‌اند، مشاهده، تایید یا رد کنند.

عدم آشنایی با نحوه کار با سامانه واکنش ذی‌نفع معاملات فصلی می‌تواند منجر به پذیرش فاکتورهای اشتباه، جرایم مالیاتی سنگین و مطالبه مالیات بر ارزش افزوده مضاعف برای کسب‌وکارها شود.

سامانه واکنش ذی‌نفع معاملات فصلی چیست؟

سامانه واکنش ذی‌نفع معاملات فصلی بخشی از سامانه جامع امور مالیاتی است که با هدف طرفینی کردن (دوطرفه کردن) اعتبارسنجی صورت‌حساب‌ها ایجاد شده است.

در گذشته، هنگامی که فروشنده‌ای اطلاعات فروش خود را بر اساس ماده ۱۶۹ قانون مالیات‌های مستقیم گزارش می‌کرد، خریدار الزاماً از درج نام خود در آن گزارش مطلع نمی‌شد؛

مگر در زمان رسیدگی مالیاتی که گاهی به بروز مغایرت‌های شدید و جرایم مالیاتی می‌انجامید.

با راه‌اندازی سامانه ، هرگاه طرف اول (فروشنده یا خریدار) معامله‌ای را ثبت کند، طرف دوم (ذی‌نفع) اعلامیه‌ای دریافت می‌کند و موظف است نسبت به صحت اطلاعات ثبت‌شده، واکنش نشان دهد.

این سامانه مانع از کتمان درآمد، ثبت فاکتورهای صوری و سوءاستفاده از شناسه ملی شرکت‌ها می‌شود.
خدماتی که این سامانه انجام میدهد شامل موارد زیر است :

[ثبت صورت‌حساب توسط طرف معامله]

[ارسال پیام/اعلامیه به سامانه واکنش ذی‌نفع]

[بررسی توسط خریدار/فروشنده در سامانه واکنش ذی‌نفع معاملات فصلی]

[تأیید صورت‌حساب و ثبت اعتبار مالیاتی]
[رد صورت‌حساب و ارجاع برای بررسی مغایرت]

چرا استفاده از سامانه واکنش ذی‌نفع برای شرکت‌ها و اصناف حیاتی است؟

اجرای قوانین جدید مالیاتی در سال ۱۴۰۵، مسئولیت مودیان را در برابر اطلاعات ثبت‌شده در کارپوشه چند برابر کرده است.

اهمیت استفاده مداوم و منظم از سامانه واکنش ذی‌نفع معاملات فصلی شامل موارد زیر است:

  1. جلوگیری از ثبت فاکتورهای صوری: برخی مجموعه‌ها ممکن است به‌صورت اشتباه یا سوءاستفاده، شناسه ملی شرکت شما را به عنوان خریدار ثبت کنند. با واکنش به موقع در سامانه واکنش ذی‌نفع معاملات فصلی می‌توانید این فاکتورها را رد کنید.
  2. پذیرش اعتبار مالیاتی ارزش افزوده: سازمان امور مالیاتی تنها اعتبار مالیاتی فاکتورهایی را می‌پذیرد که در سامانه واکنش ذی‌نفع معاملات فصلی به تایید ذی‌نفع رسیده باشند.
  3. کاهش ریسک علی‌الراس و جرایم ماده ۱۶۹: برای جلوگیری از جرایم مالیاتی ماده ۱۶۹، اطلاعات معاملات را در گزارش‌های فصلی به‌صورت دقیق و بدون مغایرت ثبت کنید؛ زیرا وجود مغایرت یا تأیید نشدن اطلاعات می‌تواند منجر به جریمه‌ای معادل ۱٪ مبلغ معامله شود.
  4. شفافیت در صورت‌های مالی شرکت‌ها: هماهنگی بین واحدهای حسابداری طرفین معامله، فرایند بستن حساب‌ها و تنظیم اظهارنامه عملکرد سالانه را تسهیل می‌کند.

چرا استفاده از سامانه واکنش ذی‌نفع برای شرکت‌ها و اصناف حیاتی است؟

پیش‌نیازهای ورود و استفاده از سامانه واکنش ذی‌نفع

  • برای دسترسی به سامانه واکنش ذی‌نفع معاملات فصلی، شرکت‌ها و صاحبان کسب‌وکار باید ابتدا موارد زیر را آماده کرده باشند:

    • تکمیل ثبت‌نام مالیاتی: در سامانه my.tax.gov.ir ثبت‌نام کرده و مراحل تشکیل پرونده مالیاتی را تا گام چهارم ثبت‌نام تکمیل کرده باشید.
    • دریافت امضای الکترونیکی: برای تأیید و نهایی کردن صورت‌حساب‌ها، در صورت نیاز باید گواهی امضای الکترونیکی (کلید فعال‌سازی) داشته باشید.
    • دسترسی مدیرعامل یا نماینده قانونی به کارپوشه: مدیرعامل یا نماینده قانونی شرکت باید دسترسی لازم را داشته باشد تا بتواند کاربران بخش حسابداری را برای انجام امور مالیاتی تعریف و مدیریت کند.
    • آماده بودن فاکتورها و اسناد معامله: فاکتورهای خرید و فروش و اسناد مرتبط با معامله، مانند اسناد انبار، باید در دسترس باشند تا بتوانید اطلاعات صورت‌حساب را با معامله واقعی تطبیق دهید. این بررسی به شما کمک می‌کند هنگام ثبت واکنش، گزینه مناسب یعنی تأیید، رد یا عدم تطابق را انتخاب کنید.

آموزش گام‌به‌گام نحوه ثبت، تایید و رد در سامانه واکنش ذی‌نفع معاملات فصلی

برای ثبت واکنش نسبت به صورت‌حساب‌های صادره یا دریافتی، مراحل زیر را به دقت دنبال کنید:

گام اول: ورود به درگاه ملی خدمات الکترونیک

ابتدا به آدرس my.tax.gov.ir مراجعه کرده و با وارد کردن شناسه ملی / کد ملی و کلمه عبور، وارد حساب کاربری خود شوید.

گام دوم: ورود به بخش سامانه واکنش ذی‌نفع معاملات فصلی 

از منوی خدمات مالیاتی، وارد بخش «سامانه واکنش ذی‌نفع معاملات فصلی» یا مدیریت کارپوشه شوید. در این قسمت لیست تمامی صورت‌حساب‌هایی که شناسه شما به عنوان خریدار یا فروشنده در آن قید شده است نمایش داده می‌شود.

گام سوم: بررسی جزئیات صورت‌حساب

روی فاکتور مورد نظر کلیک کرده و اقلام زیر را چک کنید:

  • تاریخ صدور صورت‌حساب
  • مبلغ ناخالص و میزان مالیات بر ارزش افزوده
  • شناسه کالا یا خدمت
  • کد اقتصادی و نام دقیق فروشنده/خریدار

گام چهارم: ثبت نهایی واکنش

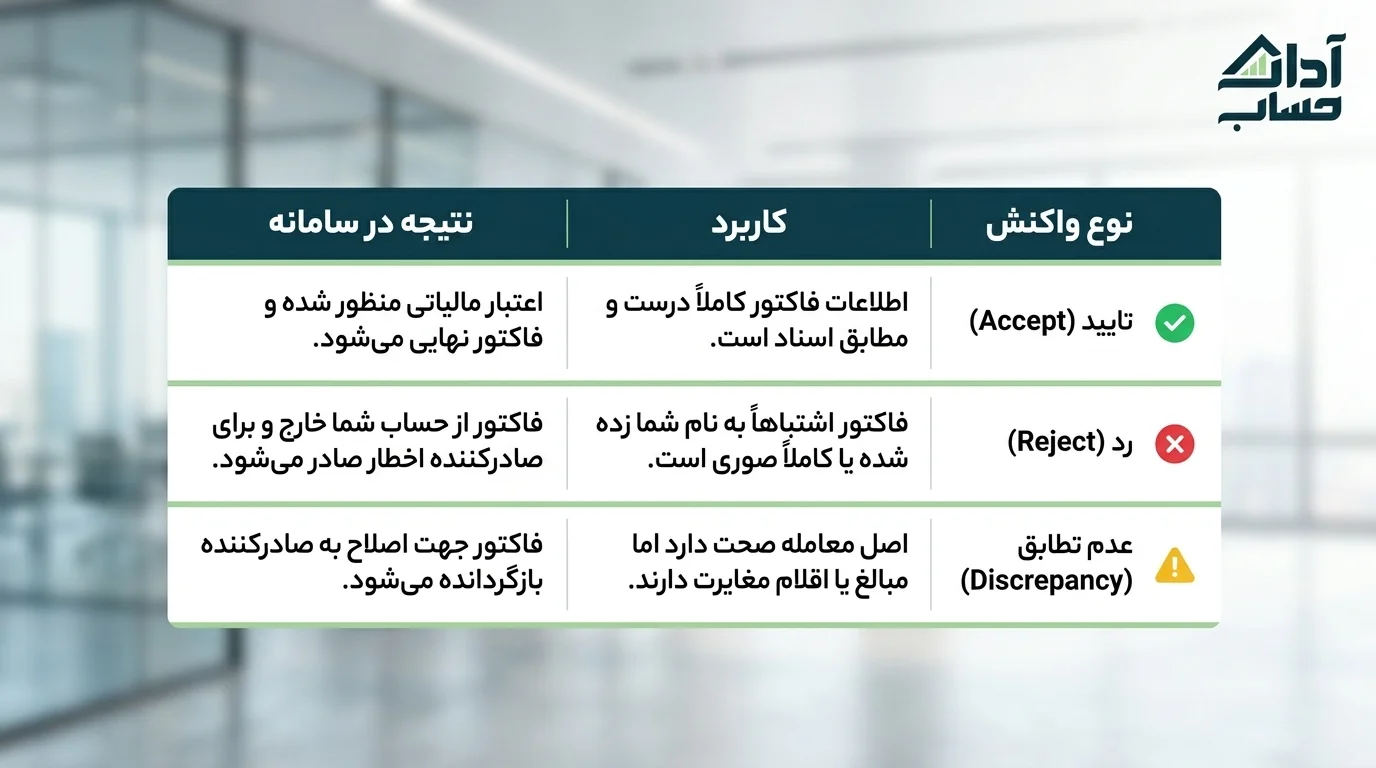
پس از بررسی اطلاعات، سه حالت پیش روی شماست:
گام چهارم: ثبت نهایی واکنش
نوع واکنشکاربردنتیجه در سامانه
تایید
(Accept)
اطلاعات فاکتور کاملاً درست و مطابق اسناد است.اعتبار مالیاتی منظور شده و فاکتور نهایی می‌شود.
رد (Reject)فاکتور اشتباهاً به نام شما زده شده یا کاملاً صوری است.فاکتور از حساب شما خارج و برای صادرکننده اخطار صادر می‌شود.
عدم تطابق (Discrepancy)اصل معامله صحت دارد اما مبالغ یا اقلام مغایرت دارند.فاکتور جهت اصلاح به صادرکننده بازگردانده می‌شود.

نکته بسیار مهم: در صورتی که فاکتوری را به‌اشتباه تایید کنید، اصلاح آن نیازمند صدور صورت‌حساب اصلاحی از سوی طرف مقابل و طی مراحل اداری متعددی خواهد بود. بنابراین قبل از هرگونه واکنش در سامانه، اسناد را با واحد حسابداری خود منطبق کنید.

مهلت قانونی ثبت واکنش و پیامدهای عدم پاسخ در سال ۱۴۰۵

یکی از نکات مهم در استفاده از سامانه واکنش ذی‌نفع معاملات فصلی، توجه به مهلت قانونی برای بررسی صورت‌حساب‌هاست. خریداران و فروشندگان باید صورت‌حساب‌های مربوط به خود را در زمان تعیین‌شده بررسی و وضعیت آن‌ها را مشخص کنند.

  • مهلت تأیید یا رد صورت‌حساب: خریدار باید صورت‌حساب الکترونیکی ثبت‌شده در سامانه مودیان را در مهلت قانونی بررسی کرده و در صورت نیاز، یکی از گزینه‌های تأیید، رد یا ثبت عدم تطابق را انتخاب کند. بر اساس اطلاعات این دستورالعمل، این مهلت حداکثر ۳۰ روز از تاریخ ثبت صورت‌حساب در سامانه در نظر گرفته شده است.

  • اگر در مهلت مقرر واکنش ثبت نشود: اگر خریدار در مهلت قانونی صورت‌حساب را بررسی و تعیین تکلیف نکند، وضعیت آن مطابق مقررات مالیاتی مربوط مشخص خواهد شد. به همین دلیل، بهتر است صورت‌حساب‌های ثبت‌شده را به‌موقع بررسی کنید تا از ایجاد مغایرت و مشکلات احتمالی در رسیدگی‌های مالیاتی جلوگیری شود.

  •  

جرایم و مخاطرات عدم مدیریت سامانه واکنش ذی‌نفع معاملات فصلی

مدیریت نکردن و بررسی نکردن به‌موقع صورت‌حساب‌ها در سامانه واکنش ذی‌نفع معاملات فصلی می‌تواند باعث ایجاد مغایرت در اطلاعات مالی و مالیاتی شود و در صورت وجود تخلف یا مغایرت در معاملات، مشکلاتی را در فرایند رسیدگی مالیاتی ایجاد کند. مهم‌ترین پیامدهای احتمالی عبارت‌اند از:

  1. عدم پذیرش اعتبار مالیات بر ارزش افزوده: اگر اطلاعات خرید و صورت‌حساب با اسناد واقعی مطابقت نداشته باشد، ممکن است مالیات پرداخت‌شده در خرید به عنوان اعتبار مالیاتی مورد پذیرش قرار نگیرد.
  2. تعلق جرایم مالیاتی: ثبت نکردن یا ثبت نادرست اطلاعات معاملات، بسته به نوع تخلف و مقررات مربوط، می‌تواند مشمول جریمه‌های مالیاتی شود.
  3. جریمه ماده ۱۶۹ قانون مالیات‌های مستقیم: در صورت شمول تکالیف قانونی مربوط به ماده ۱۶۹، برخی تخلفات از جمله عدم ارائه فهرست معاملات مشمول جرایم مقرر در این ماده می‌شوند. برای نمونه، عدم ارائه فهرست معاملات مشمول جریمه معادل ۱ درصد مبلغ معاملاتی است که فهرست آن‌ها ارائه نشده است. توجه داشته باشید که این جریمه را نباید مستقیماً به «عدم واکنش در سامانه» نسبت داد؛ نوع تخلف و تکلیف قانونی باید به‌صورت جداگانه بررسی شود.
  4. ایجاد مغایرت و افزایش احتمال رسیدگی مالیاتی: وجود اختلاف میان فاکتورهای خرید و فروش، اسناد حسابداری و صورت‌حساب‌های ثبت‌شده در کارپوشه می‌تواند باعث ایجاد مغایرت و نیاز به بررسی بیشتر و ارائه اسناد و مدارک شود.

خدمات تخصصی آداک حساب برای مدیریت سامانه واکنش ذی‌نفع

بررسی و مدیریت صورت‌حساب‌های مالیاتی فقط به ثبت اطلاعات محدود نمی‌شود. تطبیق اسناد، شناسایی مغایرت‌ها، بررسی صورت‌حساب‌ها و انجام صحیح تکالیف مالیاتی نیاز به دقت و آشنایی با مقررات دارد.

اگر فرصت یا تخصص کافی برای بررسی مستمر سامانه واکنش ذی‌نفع معاملات فصلی را ندارید، تیم آداک حساب می‌تواند در مدیریت و بررسی امور مالی و مالیاتی کسب‌وکار شما در کنار شما باشد.

آداک حساب با ارائه خدمات حسابداری، مالیاتی و مشاوره مالی به کسب‌وکارها کمک می‌کند تا صورت‌حساب‌ها و اسناد مالی خود را با دقت بیشتری بررسی کرده و مغایرت‌های احتمالی را شناسایی و پیگیری کنند.

خدمات آداک حساب در زمینه سامانه مودیان و معاملات فصلی

  • بررسی و مدیریت صورت‌حساب‌های سامانه واکنش ذی‌نفع
  • تطبیق فاکتورهای خرید و فروش با اسناد و صورت‌حساب‌های کارپوشه
  • شناسایی و پیگیری مغایرت‌های مالیاتی
  • بررسی تکالیف و جرایم مرتبط با ماده ۱۶۹ قانون مالیات‌های مستقیم
  • بررسی و تنظیم صورت معاملات فصلی
  • خدمات حسابداری و مالیاتی شرکت‌ها
  • مشاوره مالیاتی و کمک به انجام صحیح تکالیف مالیاتی

برای مدیریت بهتر امور مالیاتی کسب‌وکارتان کمک می‌خواهید؟

لازم نیست بررسی صورت‌حساب‌ها و مغایرت‌های مالیاتی را به تنهایی انجام دهید. اگر می‌خواهید سامانه واکنش ذی‌نفع، صورت‌حساب‌های مالیاتی، تکالیف مرتبط با ماده ۱۶۹ و امور حسابداری کسب‌وکارتان با دقت بیشتری مدیریت شود، با آداک حساب تماس بگیرید.

تیم آداک حساب می‌تواند با بررسی شرایط مجموعه شما، مغایرت‌های مالیاتی و تکالیف مرتبط را شناسایی کرده و خدمات و راهکار متناسب با نیاز کسب‌وکارتان را پیشنهاد دهد.